
Più frequenza, meno prodotti per visita
Nel 2026 il comportamento d’acquisto degli italiani continua a evolversi: si entra più spesso nei supermercati, ma si acquistano meno prodotti per singola visita. Una dinamica che obbliga la GDO a rivedere assortimenti, promozioni e strategie di fidelizzazione.
Secondo i dati YouGov sul mercato italiano, nel periodo di dodici mesi terminato a luglio 2026 le famiglie hanno effettuato mediamente 214 visite annue per gli acquisti di largo consumo, il 15,4% in più rispetto al 2023. Nello stesso periodo, il numero medio di prodotti acquistati per visita è sceso a 11,7 unità.
Il dato evidenzia un cambiamento nel modello di spesa: meno acquisti concentrati in un’unica occasione e più visite dedicate a esigenze immediate. Per le insegne, diventa quindi fondamentale lavorare non soltanto sul valore dello scontrino, ma anche sulla frequenza di ritorno del cliente.
Il potere d’acquisto modifica le abitudini
La pressione sui bilanci familiari resta uno dei fattori che influenzano maggiormente le scelte di consumo. I consumatori confrontano i prezzi, pianificano gli acquisti e prestano maggiore attenzione alle quantità, privilegiando prodotti realmente necessari.
Secondo un’analisi NielsenIQ presentata nel 2026, nell’anno mobile terminato a marzo la spesa media a valore per famiglia è cresciuta del 2,6%, mentre la frequenza degli acquisti è aumentata del 7,6%. Tra le famiglie giovani con figli minori di 24 anni, l’incremento della frequenza ha raggiunto il 12,8%.
Questi indicatori confermano l’importanza di distinguere tra crescita del fatturato e crescita dei consumi. Un aumento della spesa può infatti derivare dai prezzi più elevati o da una maggiore frequenza, senza tradursi necessariamente in un incremento proporzionale delle quantità acquistate.
Le categorie alimentari: fresco più dinamico dei confezionati
Le differenze tra comparti offrono indicazioni utili per la gestione degli assortimenti. Nei dati NielsenIQ relativi al periodo analizzato, il comparto del fresco ha registrato una crescita del 4,0%, con macelleria e polleria a +6,8% e frutta e verdura a +5,5%. I prodotti freschi confezionati sono cresciuti del 3,7%.
Più contenuto l’andamento degli alimentari confezionati, a +1,3%, mentre i salumi hanno registrato una contrazione del 2,6%.
Per la GDO, questi risultati rendono importante una valutazione puntuale della rotazione delle referenze e della redditività per categoria. Per l’industria, la sfida consiste nel proporre prodotti coerenti con le nuove occasioni di consumo, formati adeguati e un posizionamento di prezzo competitivo.
Nei prodotti confezionati, in particolare, praticità, conservabilità e prezzo per porzione possono diventare elementi decisivi nella scelta del consumatore.
Italia ed Europa: cresce il valore, più lentamente i volumi
La stessa distinzione tra fatturato e quantità vendute emerge a livello europeo.
Secondo il rapporto The State of Grocery Retail Europe 2026, nel 2025 le vendite alimentari europee sono aumentate del 3,4% in valore. L’incremento dei prezzi è stato del 2,9%, mentre i volumi sono cresciuti dello 0,6%.
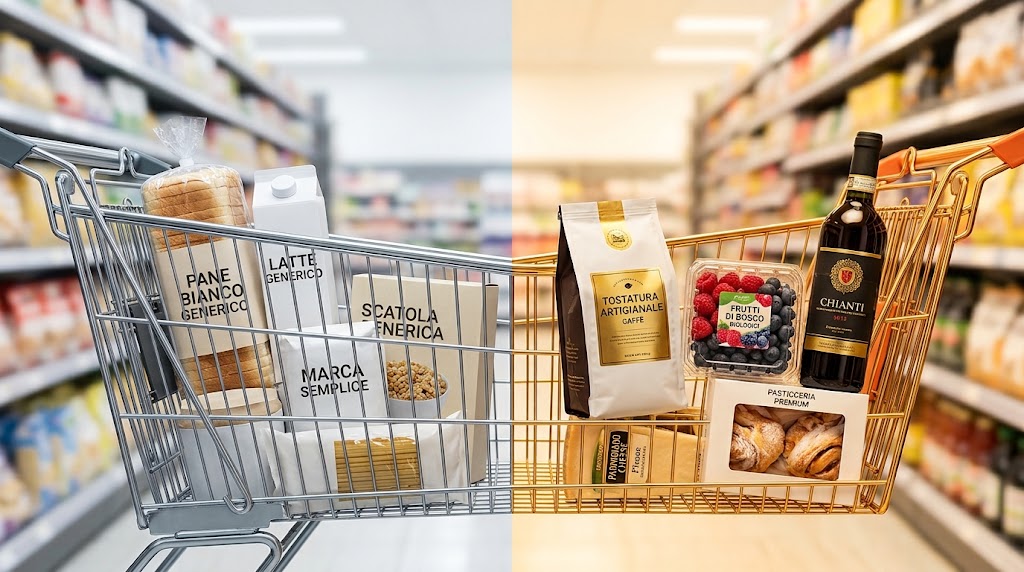
Il quadro evidenzia un mercato in cui la crescita nominale rimane superiore a quella delle quantità effettivamente vendute. Nello stesso rapporto, la Marca del Distributore raggiunge una quota del 40% nel campione europeo analizzato, confermando il suo ruolo nella competizione sul prezzo e sul valore percepito.
Per le insegne italiane, il confronto europeo sottolinea l’importanza di bilanciare convenienza, qualità dell’assortimento e marginalità, senza affidare la crescita esclusivamente agli aumenti di prezzo o alla pressione promozionale.
Quali strategie per la GDO?
Con acquisti più frammentati, le insegne devono concentrarsi su tre leve.
Assortimento: privilegiare le referenze con una domanda effettiva, valutando rotazione, sovrapposizioni e contributo economico delle singole categorie.
Promozioni: misurare il risultato in termini di vendite incrementali e marginalità, evitando iniziative che aumentano i volumi nel breve periodo ma riducono eccessivamente il valore generato.
Fidelizzazione: utilizzare i dati di acquisto per comprendere frequenza, preferenze e sensibilità al prezzo, costruendo offerte pertinenti anziché basarsi esclusivamente su sconti generalizzati.
Anche il formato delle confezioni merita attenzione. Le quantità ridotte possono rispondere alle esigenze dei nuclei familiari piccoli, ma devono garantire un equilibrio tra accessibilità del prezzo, costo industriale e redditività.
Le opportunità per l’industria alimentare
Per i produttori e le società di rappresentanza, la trasformazione delle abitudini di spesa richiede proposte commerciali supportate da indicatori concreti.
Al buyer non basta presentare una referenza competitiva sul prezzo d’acquisto: occorre dimostrarne il potenziale di rotazione, il contributo al margine di categoria e la capacità di generare vendite incrementali.
Diventa quindi centrale monitorare le performance per punto vendita, la risposta alle promozioni, il posizionamento rispetto ai concorrenti e la coerenza dei formati con le occasioni di consumo.
La valutazione deve riguardare anche la sostenibilità economica delle iniziative: una confezione più piccola può ridurre la spesa immediata del cliente, ma non deve compromettere l’equilibrio tra costi, prezzo e margine.
In conclusione
Il consumatore italiano del 2026 acquista con maggiore frequenza e seleziona più attentamente i prodotti da inserire nel carrello. Per la GDO e per l’industria alimentare, questo cambiamento richiede una lettura più precisa delle performance: valore, volumi, frequenza, rotazione e marginalità devono essere analizzati insieme.
La crescita futura non dipenderà soltanto dalla capacità di aumentare lo scontrino medio, ma anche dalla scelta delle referenze giuste, dalla qualità delle strategie promozionali e dalla capacità di costruire acquisti ricorrenti.
In un mercato sempre più selettivo, conoscere il comportamento del consumatore è il primo passo per trasformare i dati in risultati commerciali.
Fonti di riferimento: YouGov, analisi FMCG Italia; NielsenIQ, dati presentati a Linkontro 2026; McKinsey, EuroCommerce ed Europanel, The State of Grocery Retail Europe 2026.


Lascia un commento