
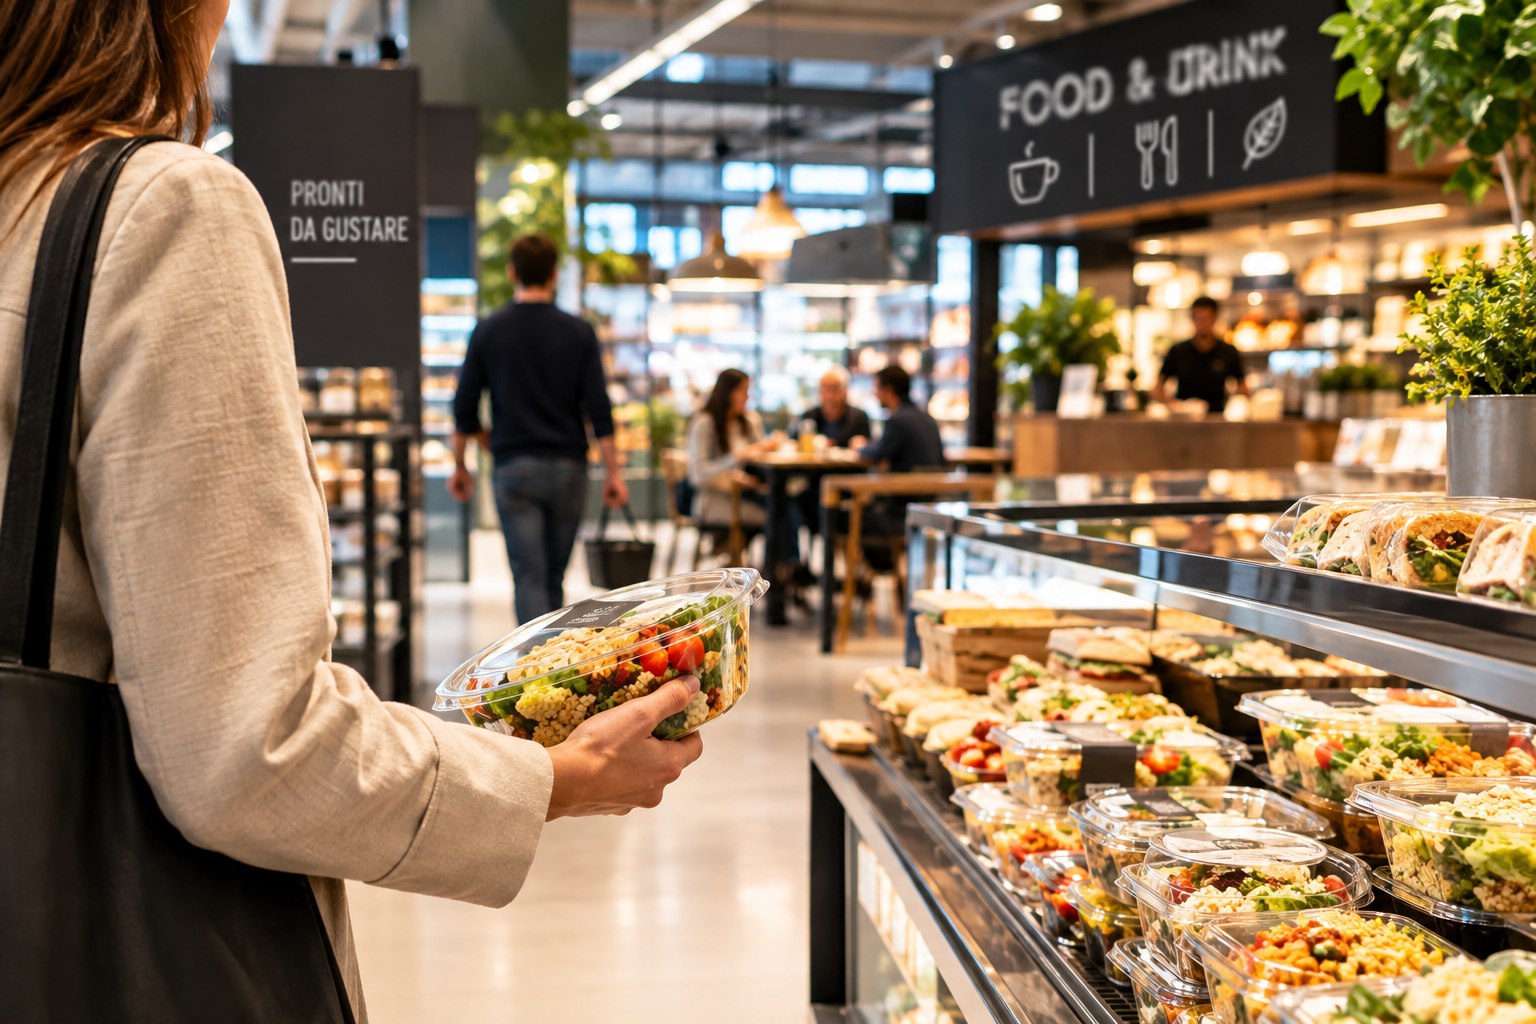
Per molti anni supermercato e ristorazione hanno rappresentato due mondi distinti. Da una parte il punto vendita dove acquistare gli ingredienti per preparare i pasti a casa, dall’altra bar, ristoranti, pizzerie e locali dove il pasto veniva consumato fuori casa.
Oggi questo confine è sempre meno netto.
Il cambiamento delle abitudini alimentari, la ricerca di maggiore praticità e la riduzione del tempo dedicato alla cucina stanno spingendo la GDO a trasformare una parte dei propri punti vendita in veri e propri luoghi di consumo. Gastronomie, piatti pronti, sushi, panetterie, caffetterie, take away e aree dedicate al consumo immediato stanno diventando elementi sempre più presenti nell’offerta dei supermercati.
La domanda che si pone quindi non è più soltanto “cosa vuole comprare il consumatore?”, ma anche “quale soluzione vuole trovare per il proprio pasto?”.
Il consumatore cerca sempre più convenienza
Uno dei principali fattori alla base di questa trasformazione è il cambiamento del rapporto con la cucina domestica.
Il consumatore contemporaneo non rinuncia necessariamente alla qualità, ma cerca di ridurre il tempo e la complessità necessari per arrivare al pasto. È qui che prodotti pronti, semipreparati e ready-to-eat diventano interessanti per la GDO.
Secondo il più recente State of Grocery Retail Europe 2026 di McKinsey ed EuroCommerce, tra il 2022 e il 2025 il foodservice europeo è cresciuto mediamente del 6,8% annuo, contro il 4,8% del grocery. All’interno della GDO, inoltre, i prodotti destinati al consumo immediato crescono di circa il 7%, più velocemente del grocery complessivo.
Il dato più interessante è però la sovrapposizione tra i due mondi: nel secondo trimestre 2025 la quota del consumo immediato intercettata dalla GDO era salita al 12,6%, rispetto all’11,6% di due anni prima.
Il supermercato, quindi, non sta semplicemente vendendo più prodotti pronti: sta cercando di conquistare occasioni di consumo che in precedenza appartenevano prevalentemente al foodservice.
I dati del mercato italiano
Anche in Italia il fenomeno è evidente, sebbene con dinamiche specifiche.
Nel 2025 i consumi fuori casa hanno registrato un rallentamento: secondo FIPE, le visite sono diminuite del 3,6%, mentre il valore del mercato è comunque cresciuto dello 0,8%. Lo scontrino medio è aumentato del 4,5%, segnale di un consumatore che frequenta meno spesso i locali ma tende a spendere leggermente di più nelle occasioni che mantiene.
Parallelamente, nel 2025 le vendite al dettaglio alimentari in Italia sono cresciute dello 0,8% in valore, mentre i volumi sono diminuiti dello 0,6%. Nella grande distribuzione la crescita in valore è stata sostenuta soprattutto dai discount alimentari e dal commercio elettronico.
Il quadro mostra quindi una situazione interessante: il consumatore italiano è attento alla spesa, ma non rinuncia alle soluzioni che fanno risparmiare tempo.
Già nel 2024 la spesa delle famiglie per servizi di ristorazione e alloggio era cresciuta del 4,1%, raggiungendo mediamente 162 euro mensili per famiglia.
Per la GDO questo significa che esiste uno spazio commerciale tra la tradizionale spesa alimentare e il ristorante: è lo spazio del pasto pronto, accessibile e immediato.
Cosa sta facendo la GDO
La risposta dei retailer è sempre più evidente nei format dei punti vendita.
Il reparto gastronomia diventa un vero laboratorio di consumo; il banco caldo si amplia; compaiono sushi, poke, piatti etnici, insalate, panini e prodotti monoporzione. In alcuni format vengono inseriti bar, caffetterie e aree dove consumare direttamente ciò che è stato acquistato.
Il cambiamento riguarda anche il modo di progettare lo spazio. Un prodotto pronto non deve essere necessariamente collocato nello stesso modo di una confezione destinata alla dispensa: deve essere visibile, immediatamente comprensibile e facilmente raggiungibile.
Il supermercato diventa così contemporaneamente luogo di acquisto e punto di servizio.
Per le aziende alimentari questo rappresenta un’evoluzione importante. Non basta più proporre un prodotto adatto allo scaffale: diventa fondamentale capire in quale occasione di consumo quel prodotto può essere utilizzato.
Una confezione di tonno, ad esempio, può essere un ingrediente per la cena familiare, ma anche diventare parte di un’insalata pronta, di un piatto take away o di una proposta gastronomica. Il valore commerciale può quindi dipendere sempre più dalla capacità di inserirsi in diverse occasioni.
E nel resto d’Europa?
La tendenza è ancora più evidente osservando il mercato europeo.
Secondo McKinsey, nel 2026 l’82% della Gen Z europea consuma almeno una volta al mese prodotti ready-to-eat o ready-to-heat. Il 47% della Gen Z e il 40% dei Millennials consuma inoltre food-to-go almeno una volta alla settimana.
La differenza generazionale è significativa: la ricerca di comodità sta diventando una componente strutturale delle abitudini alimentari dei consumatori più giovani.
Anche il mercato europeo del grocery sta rispondendo: i retailer stanno inserendo foodservice, caffetterie, piatti caldi e ready-to-eat all’interno dei negozi, cercando di rendere sempre più sottile il confine tra supermercato e ristorazione.
Un altro dato significativo arriva da Circana: in Europa il mercato complessivo di alimenti e bevande destinati al consumo immediato valeva 888 miliardi di euro nell’anno analizzato, con il 37% della spesa alimentare e beverage riconducibile a occasioni di consumo immediato.
Non si tratta quindi di una semplice moda legata ai piatti pronti, ma di un cambiamento più ampio nel modo in cui il consumatore decide dove, quando e come mangiare.
Dal supermercato al “food destination”
La vera evoluzione della GDO potrebbe essere proprio questa: passare dalla vendita di prodotti alla vendita di soluzioni.
La spesa settimanale rimarrà naturalmente centrale, ma accanto ad essa cresceranno occasioni molto più immediate: “cosa mangio stasera?”, “cosa porto in ufficio?”, “cosa posso prendere velocemente?”, “cosa posso consumare subito?”.
È in queste occasioni che supermercato e ristorazione iniziano a competere sullo stesso terreno.
Per la GDO significa ripensare assortimenti, spazi, servizi e soprattutto collaborazione con l’industria alimentare. Per le aziende significa invece progettare prodotti capaci di rispondere non soltanto a una categoria merceologica, ma a una specifica occasione di consumo.
Il supermercato del futuro potrebbe quindi assomigliare sempre meno a un semplice luogo dove fare la spesa e sempre più a una food destination, capace di accompagnare il consumatore dalla spesa alla preparazione, fino al consumo del pasto.
E la vera sfida, per retailer e industria, sarà capire quanto di questo nuovo spazio riusciranno a conquistare prima che lo facciano gli altri canali.


Lascia un commento